A atualização chega em um momento em que consumidores e empresas estão revendo como usam tecnologia, dinheiro e serviços. O Financial Times publicou em 14 de outubro uma análise sobre a corrida dos bancos para adaptar infraestrutura, autenticação, fraude e experiência financeira a agentes de IA capazes de agir em nome do usuário. A partir desse fato, o tema pode ser analisado sem exagerar o alcance do anúncio e sem perder de vista as consequências práticas para usuários, empresas ou profissionais.
A cobertura consultada foi publicada por Financial Times. O link funciona como referência externa para o acontecimento que motivou a pauta. A análise abaixo amplia o contexto com critérios de funcionamento, risco, adoção e impacto, distinguindo informações divulgadas daquilo que ainda depende de teste, regulamentação ou execução.
A próxima mudança pode ocorrer por trás do aplicativo
Durante anos, a transformação bancária foi associada ao celular. A etapa seguinte pode reduzir a importância da interface visível se agentes de inteligência artificial passarem a pesquisar, comparar e executar tarefas financeiras. Isso não significa que aplicativos desaparecerão de imediato, mas altera a lógica da relação entre cliente e instituição. O banco deixa de conversar apenas com uma pessoa que toca na tela e passa a receber solicitações de um sistema automatizado que age com algum grau de autonomia.
Também existe um componente de transição. Tecnologias, regras e produtos novos raramente substituem o modelo anterior de uma só vez. Durante algum tempo, soluções antigas e novas convivem, o que cria custos de adaptação e dúvidas sobre compatibilidade. Quem acompanha o tema deve prestar atenção a cronogramas, requisitos e limitações, evitando decisões baseadas apenas na expectativa de que toda a mudança ocorrerá imediatamente.
Comparações responsáveis precisam usar produtos, regras ou serviços equivalentes. Colocar uma solução nova contra um modelo antigo mal configurado pode criar uma vantagem artificial. O inverso também ocorre quando se exige de uma tecnologia recém-lançada a mesma maturidade de algo consolidado há anos. A análise mais útil considera estágio de desenvolvimento, finalidade e condições reais de implementação.
Autorização vira o ponto mais sensível
O sistema financeiro foi construído com a premissa de que decisões relevantes precisam ser vinculadas a uma pessoa identificável. Agentes de IA desafiam esse desenho quando realizam muitas ações em sequência ou operam em horários e padrões diferentes do comportamento humano. A pergunta central passa a ser o que o usuário autorizou, por quanto tempo e dentro de quais limites. Sem regras claras, um ganho de conveniência pode criar uma zona cinzenta para responsabilidade e contestação.
Outro ponto importante é a assimetria de informação. Empresas, órgãos públicos e fornecedores conhecem detalhes técnicos que nem sempre aparecem na primeira divulgação. Usuários e profissionais precisam compensar essa diferença consultando documentação, termos de serviço, normas e testes independentes. A cobertura do Financial Times serve como referência inicial, mas decisões relevantes devem considerar a fonte primária e atualizações posteriores.
Por fim, transparência tende a ser um diferencial crescente. Quanto mais uma decisão depende de software, algoritmos ou regras complexas, maior a necessidade de documentação compreensível. Usuários e profissionais precisam saber quais dados são usados, quais limitações existem e como corrigir erros. Esse princípio vale tanto para tecnologia quanto para políticas públicas, serviços financeiros, saúde e infraestrutura.
Fraude também precisará ser reinterpretada
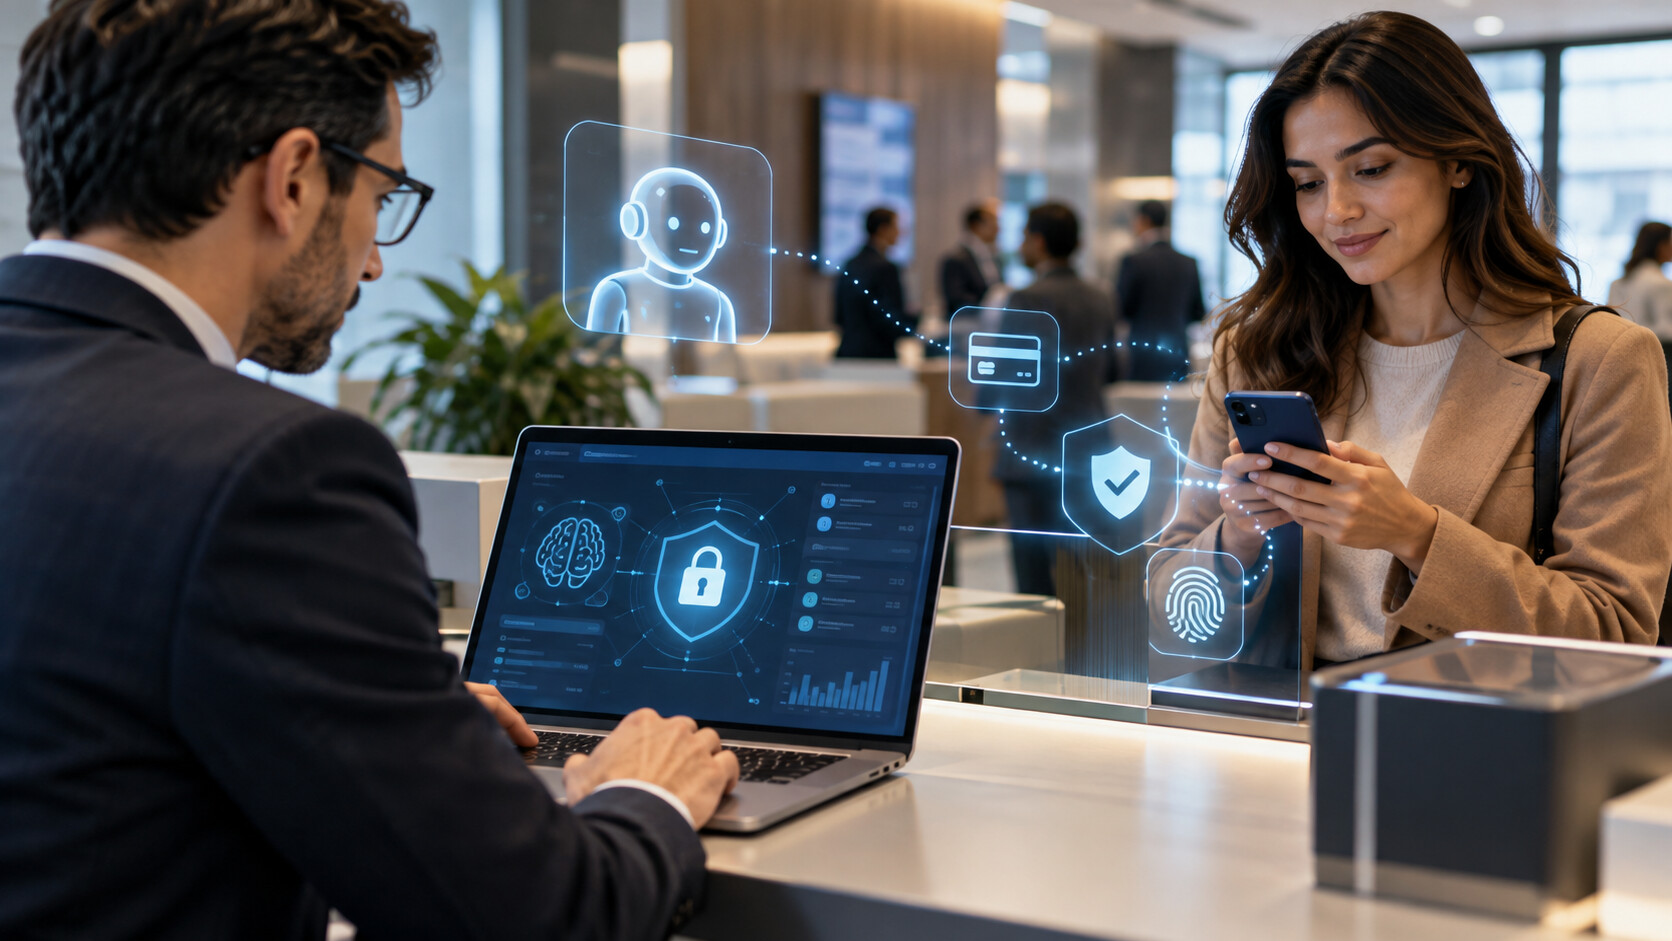
Ferramentas antifraude aprendem padrões de navegação, localização, velocidade de transações e hábitos do cliente. Um agente legítimo pode parecer suspeito justamente porque não se comporta como uma pessoa. Ao mesmo tempo, criminosos também poderão usar automação para imitar fluxos autorizados. A nova camada de segurança precisará distinguir delegação legítima, erro operacional e ataque. Isso tende a exigir autenticação mais contextual e registros capazes de mostrar exatamente qual instrução originou cada ação.
O efeito indireto pode ser tão importante quanto o principal. Quando um agente relevante muda produto, regra ou infraestrutura, concorrentes e parceiros tendem a ajustar estratégias. Isso pode alterar preços, padrões técnicos, práticas comerciais e expectativas dos usuários mesmo para quem nunca utilize a novidade anunciada. Por essa razão, acompanhar o desdobramento ajuda a entender o setor como um sistema e não apenas como uma coleção de lançamentos.
Em mercados ou sistemas complexos, resultados raramente dependem de uma única variável. É comum que um ganho em velocidade traga novas exigências de controle, ou que uma simplificação para o usuário aumente a responsabilidade de quem opera a infraestrutura. Por isso, a avaliação precisa considerar o conjunto da experiência. Uma solução eficiente no papel pode produzir fricção se integração, suporte ou governança forem insuficientes.
Quem controlar a interface pode controlar a escolha
Se o consumidor pedir a um agente para encontrar o melhor investimento, pagar uma conta ou contratar um serviço, a seleção pode ocorrer antes mesmo de ele abrir o aplicativo do banco. Essa intermediação muda o valor da marca e coloca pressão sobre instituições acostumadas a conduzir a jornada dentro de seus próprios canais. Para o mercado, surgem questões sobre neutralidade, critérios de recomendação e remuneração. O agente pode funcionar como assistente, comparador e executor ao mesmo tempo.
Há ainda uma diferença entre disponibilidade e adoção. Uma solução pode existir tecnicamente e permanecer pouco usada por meses ou anos se for cara, complexa ou incompatível com hábitos estabelecidos. O ritmo de adoção costuma depender de confiança, suporte e benefício percebido. Por isso, os próximos sinais relevantes serão menos os comunicados e mais a presença em operações reais, a satisfação dos usuários e a capacidade de resolver problemas recorrentes.
A melhor forma de acompanhar a evolução é estabelecer uma linha de base. Antes da mudança, quais eram os custos, os gargalos e os riscos? Depois, quais indicadores realmente melhoraram? Esse método reduz o efeito de novidade e permite comparar desempenho com critérios objetivos. Sem essa referência, qualquer resultado positivo pode ser atribuído ao anúncio mesmo quando outras condições do mercado também mudaram.
Infraestrutura aberta se torna ainda mais relevante
Open Finance, APIs e padrões de consentimento formam parte da base necessária para permitir que sistemas externos atuem com segurança. Quanto mais interoperável for o ambiente, maior a possibilidade de automação útil sem entregar credenciais diretamente a terceiros. A evolução, porém, precisa preservar rastreabilidade. O usuário deve conseguir entender quais permissões concedeu, revogá-las e identificar o histórico das ações realizadas em seu nome.
Para interpretar esse movimento com precisão, é útil separar três camadas: o que já foi confirmado, o que depende de implementação e o que ainda é projeção. No caso desta pauta, o dado confirmado é que o Financial Times publicou em 14 de outubro uma análise sobre a corrida dos bancos para adaptar infraestrutura, autenticação, fraude e experiência financeira a agentes de IA capazes de agir em nome do usuário.. A consequência concreta, entretanto, dependerá de adesão, desempenho e regras aplicáveis a cada contexto. Esse cuidado evita transformar uma notícia recente em uma certeza maior do que a evidência disponível permite.
O usuário final costuma perceber primeiro os efeitos mais visíveis, mas as consequências estruturais aparecem em processos internos, contratos e padrões técnicos. Mudanças relevantes podem exigir treinamento, atualização de sistemas, revisão de política e novas rotinas de suporte. Essas etapas raramente aparecem com destaque em lançamentos, embora determinem se a inovação será sustentável depois da fase inicial.
A mudança é tecnológica, mas também financeira
O Financial Times chamou atenção para uma transformação que pode atingir bancos tradicionais e fintechs ao mesmo tempo. Para investidores e consumidores, o ponto mais relevante não é apostar em qual interface vencerá, e sim observar quais instituições conseguem combinar conveniência, confiança, integração e controle de risco. A adoção tende a ser gradual porque dinheiro envolve uma tolerância a erro muito menor do que outras tarefas digitais. O avanço dos agentes financeiros dependerá dessa equação.
Do ponto de vista de decisão, a pergunta mais útil não é se a novidade parece positiva ou negativa, mas quais indicadores podem mostrar seu efeito. Custos, tempo, confiabilidade, alcance, segurança e facilidade de uso são métricas mais úteis do que slogans. Conforme o tema amadurecer, comparações independentes terão mais valor do que anúncios iniciais, porque permitem observar comportamento em situações reais e não apenas em cenários controlados.
Também é necessário observar o horizonte temporal. Algumas consequências surgem imediatamente, enquanto outras dependem de escala. Um recurso pode funcionar bem para poucos usuários e enfrentar limitações quando milhões de pessoas aderem. Infraestrutura, atendimento e segurança precisam crescer no mesmo ritmo. A maturidade de uma novidade fica mais clara quando ela atravessa essa passagem entre demonstração e uso cotidiano.
Pontos para acompanhar nos próximos dias e semanas:
- publicação de documentação complementar ou regulamentação
- resultados de testes independentes ou dados de implementação
- mudanças de disponibilidade, preço, escopo ou elegibilidade
- reações de concorrentes, órgãos reguladores ou entidades setoriais
- efeitos concretos para usuários, empresas e profissionais
Como a pauta é recente, uma leitura prudente precisa preservar a diferença entre anúncio e resultado. O Financial Times publicou em 14 de outubro uma análise sobre a corrida dos bancos para adaptar infraestrutura, autenticação, fraude e experiência financeira a agentes de IA capazes de agir em nome do usuário. Esse é o ponto factual que sustenta o artigo. O restante deve ser acompanhado por evidências de execução, porque cronogramas podem mudar, produtos podem receber ajustes e decisões podem ter efeitos diferentes conforme o público. A atualização contínua é especialmente importante em temas com componente regulatório, tecnológico ou de saúde.