Copom mantém Selic em 13,75%: o que muda na renda fixa e no crédito
O Copom interrompeu os cortes e manteve a Selic em 13,75% em 4/11. Veja quanto rendem CDB e Tesouro, o efeito no crédito e o que esperar até dezembro.
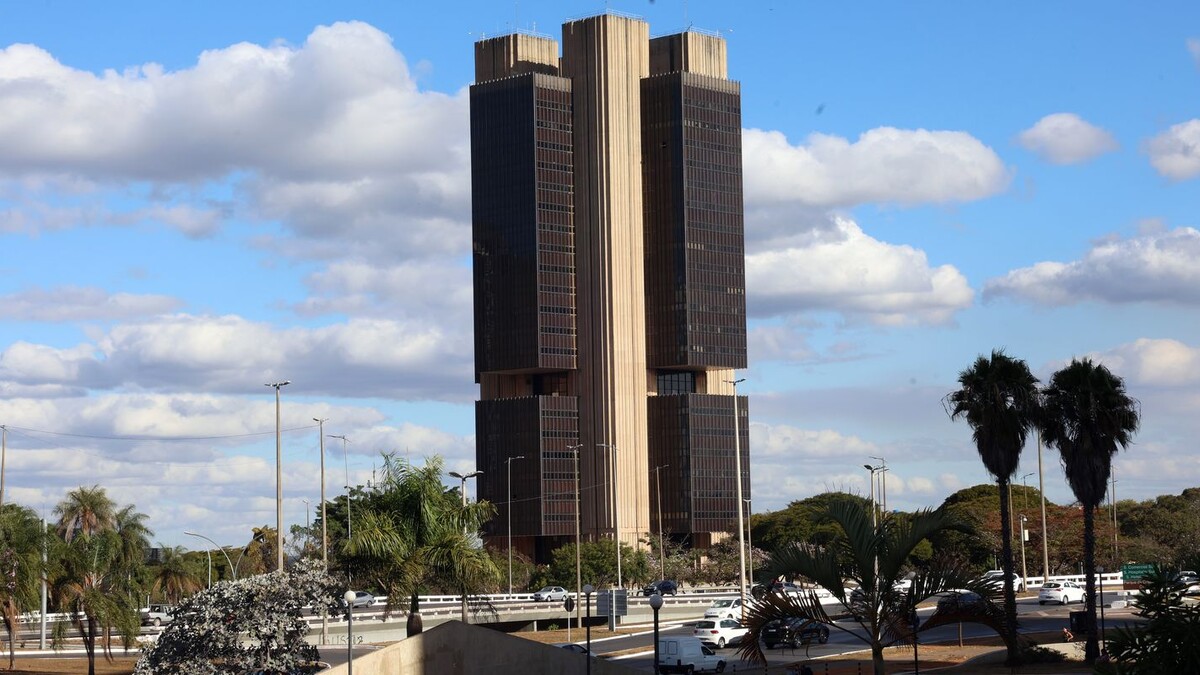
Os juros básicos da economia continuam em 13,75% ao ano. Em 4 de novembro de 2026, o Comitê de Política Monetária (Copom) do Banco Central decidiu, por unanimidade, manter a Selic no mesmo patamar de setembro e interrompeu a sequência de cinco cortes iniciada em abril.
Neste artigo
O essencial: a Selic fica em 13,75% pelo menos até 9 de dezembro, data da próxima decisão. A renda fixa pós-fixada segue pagando perto de 1% ao mês, e o crédito não deve ficar mais barato no curto prazo.
Parte do mercado esperava um corte de 0,25 ponto. Segundo a Agência Brasil, o comunicado do BC classificou o cenário como desafiador e disse que as expectativas de inflação continuam acima da meta. O texto não indicou o que vem a seguir.
Selic em setembro e em novembro: a decisão em uma tabela
A tabela abaixo mostra o que mudou entre a reunião anterior e esta, com base nas informações divulgadas pelo Banco Central e reunidas pela imprensa.
| Item | Reunião de 16 de setembro | Reunião de 4 de novembro |
|---|---|---|
| Decisão | Corte para 13,75% | Manutenção em 13,75% |
| Votação | Unânime | Unânime |
| Sinal para a frente | Ciclo de cortes em curso | Sem indicação de próximos passos |
| Riscos citados | Inflação acima da meta | Guerra no Oriente Médio, petróleo mais caro, juros altos no exterior, câmbio instável |
A Selic passou de junho de 2025 a março de 2026 em 15%, o nível mais alto em quase duas décadas. Os cortes começaram em abril e levaram a taxa a 13,75%. Com a pausa, a queda acumulada no ano para em 1,25 ponto.
O Metrópoles destacou o trecho do comunicado sobre o exterior: os diretores avaliam que o quadro internacional exige cautela por parte de países emergentes como o Brasil.
Quanto rende R$ 10 mil com a Selic parada em 13,75%
A pausa é boa notícia para quem já tem dinheiro aplicado em títulos atrelados ao CDI ou à Selic. Os rendimentos que estavam previstos para cair um pouco a cada reunião ficam estáveis por mais tempo.
Uma simulação simples, considerando CDI próximo da Selic e um ano de aplicação, ajuda a dimensionar. Os valores são aproximados e variam conforme a instituição e o prazo exato.
| Aplicação de R$ 10 mil por 12 meses | Rendimento bruto aproximado | Imposto de Renda | Valor líquido aproximado |
|---|---|---|---|
| CDB a 100% do CDI | R$ 1.375 | 17,5% sobre o ganho (R$ 241) | R$ 11.134 |
| Tesouro Selic | R$ 1.375 | 17,5% sobre o ganho (R$ 241) | R$ 11.134, menos a taxa da B3 |
| LCI ou LCA a 90% do CDI | R$ 1.238 | Isenta | R$ 11.238 |
| Poupança | Cerca de R$ 617 (0,5% ao mês mais TR) | Isenta | Cerca de R$ 10.617 |
A comparação deixa clara a distância entre a poupança e os títulos que seguem a Selic. Com os juros acima de 8,5% ao ano, a poupança fica presa à regra de 0,5% ao mês mais a Taxa Referencial, e perde para quase qualquer aplicação conservadora.
Vale travar uma taxa prefixada agora?
Quem acredita que os cortes vão voltar em 2027 pode considerar parte da carteira em prefixados ou em títulos atrelados à inflação, que garantem a taxa contratada mesmo se a Selic cair. O risco é a marcação a mercado: se os juros futuros subirem, o título perde valor para quem precisar vender antes do vencimento. Esse efeito pegou muita gente de surpresa em outubro, como mostramos no texto sobre o que fazer quando as taxas do Tesouro Direto disparam.
Crédito e dívidas: quem sente a pausa no bolso
Do lado de quem toma dinheiro emprestado, a manutenção adia o alívio. Bancos costumam repassar cortes da Selic aos poucos, e a pausa tira o incentivo para reduzir taxas de financiamento, crédito pessoal e capital de giro nas próximas semanas.
- Cartão rotativo e cheque especial: dependem pouco da Selic e continuam muito acima dela. A pausa não muda o quadro, e a regra de ouro segue a mesma: trocar essas dívidas por uma linha mais barata assim que possível.
- Financiamento imobiliário e de veículos: as taxas novas devem ficar estáveis. Quem estava esperando juros menores para fechar contrato terá de decidir se aguarda dezembro ou se negocia com base nas condições atuais.
- Empresas: capital de giro e antecipação de recebíveis seguem caros, o que pesa para pequenos negócios que planejavam estoque para o fim do ano.
Na prática, para quem tem dívida cara e dinheiro parado ao mesmo tempo, quitar o débito costuma render mais que qualquer aplicação da tabela acima.
Por que o Banco Central decidiu parar os cortes
O comunicado listou fatores externos e internos. Entre os externos, a guerra no Oriente Médio elevou o preço do petróleo, e economias avançadas mantêm juros altos, o que torna o dólar mais atraente e pressiona moedas de países emergentes.
No Brasil, a inflação acumulada em 12 meses voltou a passar do teto da meta, que é de 4,5% (centro de 3%, com tolerância de 1,5 ponto). As projeções do mercado para o IPCA de 2026 subiram para cerca de 5,2%, de acordo com o boletim Focus citado pela Agência Brasil. O início do El Niño, que pode afetar safras e preço de alimentos, também entrou na conta.
O Copom opera ainda com duas cadeiras vazias, porque os mandatos de dois diretores terminaram no fim de 2025 e os substitutos não foram indicados ao Congresso.
Próxima reunião em 8 e 9 de dezembro
O comitê volta a se reunir em 8 e 9 de dezembro, na última decisão de 2026. Antes disso, a ata desta reunião, publicada na semana seguinte à decisão, e o Relatório de Política Monetária do fim do mês devem mostrar se a pausa é pontual ou se o BC pretende segurar os juros por mais tempo. Para quem pensa em renegociar ou contratar crédito, essa é a data a marcar no calendário.
Este conteúdo é informativo e não substitui orientação profissional individual. Condições de produtos e serviços financeiros devem ser confirmadas com a instituição responsável.