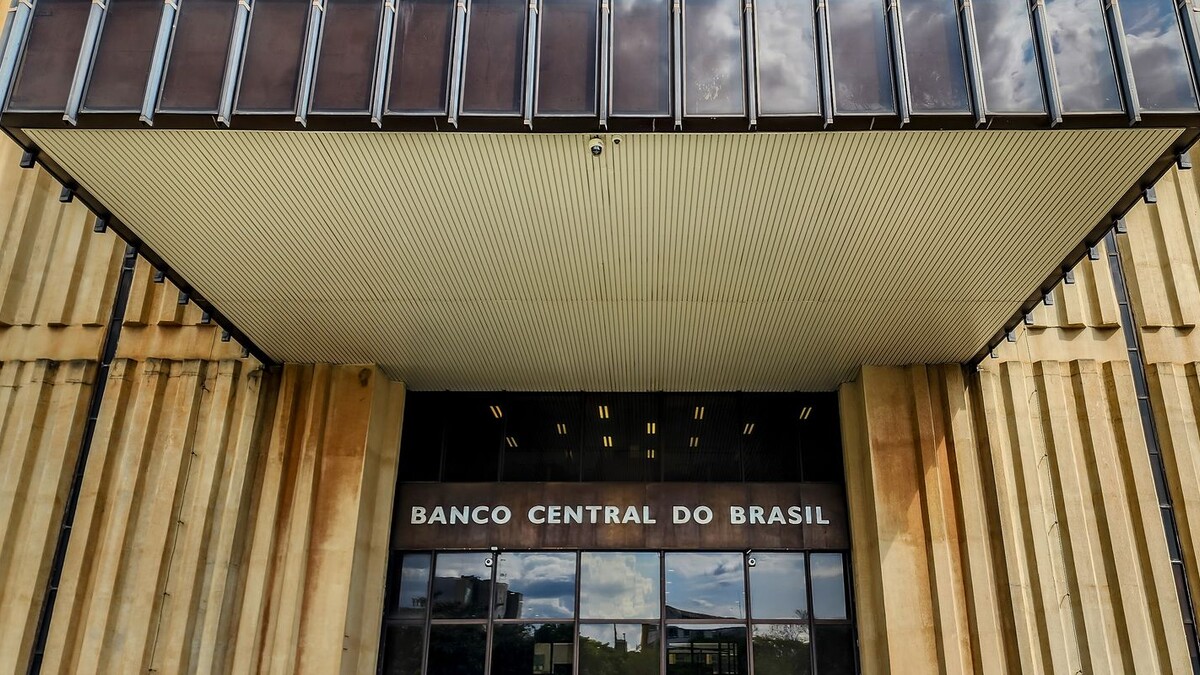
O Conselho Monetário Nacional (CMN) e o Banco Central aprovaram, em 22 de outubro de 2026, uma resolução conjunta que muda as regras de compartilhamento de dados no Open Finance. A principal novidade para o cliente é que cada empresa parceira que receber suas informações financeiras vai precisar de uma autorização própria, e não mais de um aval genérico dado à instituição principal.
A norma, identificada como Resolução Conjunta nº 21 segundo o site especializado Finsiders, também cobra mais fiscalização dos bancos sobre essas parceiras e cria mecanismos para cortar o fluxo de dados quando houver risco de segurança. A data em que as exigências passam a valer ainda não foi divulgada.
Consentimento por parceira: como era e como fica
O Open Finance permite que você autorize um banco, uma fintech ou um aplicativo a consultar dados que estão guardados em outra instituição, como extrato, limite de cartão e histórico de crédito. Muitas vezes quem recebe esses dados repassa parte deles para empresas contratadas, como plataformas de análise de crédito ou de gestão financeira. Esse repasse é o chamado contrato de parceria.
De acordo com a Agência Brasil, a resolução organiza esse caminho em cinco frentes. A tabela resume o que muda na prática para quem usa o sistema.
| Ponto | Como funcionava | Como passa a funcionar |
|---|---|---|
| Autorização | Um consentimento dado à instituição que recebia os dados | Um consentimento específico para cada empresa parceira envolvida |
| Fiscalização das parceiras | Regras com margem para interpretações diferentes | Banco participante passa a acompanhar e verificar se a parceira protege os dados |
| Informação ao cliente | Pouca clareza sobre quem mais via os dados | Acesso mais amplo a informações sobre parcerias e compartilhamentos |
| Risco de segurança | Sem mecanismo próprio de suspensão | Possibilidade de interromper o compartilhamento diante de ameaça |
| Responsáveis | Responsabilidade difusa | Diretoria e conselho da instituição respondem pela supervisão |
Um exemplo ajuda a visualizar. Imagine que você autorizou um aplicativo de controle de gastos a ler seu extrato do banco A, e esse aplicativo usa uma empresa terceirizada para classificar as despesas. Pela regra nova, essa terceirizada só recebe os dados se você tiver autorizado especificamente o repasse para ela.
Por onde seus dados passam e o que o banco terá de mostrar
A resolução promete mais transparência sobre o percurso das informações. Segundo o Banco Central, citado pela Agência Brasil, o objetivo é deixar claro quem pode acessar os dados, em quais condições e qual a responsabilidade de cada participante.
Para empresas, a mudança vai além. O sistema está sendo preparado para que a autorização de compartilhamento seja dada em momentos diferentes pela instituição que envia e pela que recebe os dados, o que facilita a vida de companhias em que mais de um representante precisa aprovar a operação.
A norma também amplia o papel da alta administração dos bancos. Quem passa a responder pelo quê:
- Diretoria: monitoramento das parceiras e cumprimento das regras.
- Conselho de administração: supervisão das medidas preventivas e corretivas.
- Instituição participante: verificação de que a parceira protege os dados recebidos.
Esse desenho costuma pesar quando há investigação de vazamento, porque deixa claro quem deveria ter fiscalizado.
Passo a passo para revisar e cancelar um compartilhamento
A revogação de consentimentos já era um direito antes da resolução e continua garantida. Você pode encerrar uma autorização a qualquer momento, sem precisar justificar. Os nomes dos menus variam entre os aplicativos, mas o caminho costuma ser parecido:
- Abra o aplicativo da instituição que recebe os dados (a fintech, o app de gestão ou o banco onde você pediu crédito).
- Procure a área chamada Open Finance, que em geral fica em Configurações, Segurança ou Meus dados.
- Acesse a lista de compartilhamentos ativos e veja, em cada um, quais dados estão liberados e por quanto tempo.
- Toque no consentimento que você não usa mais e escolha encerrar ou cancelar.
- Repita a conferência no aplicativo da instituição que envia os dados, que também mostra as autorizações em vigor.
Vale cancelar tudo por segurança?
Não necessariamente. Um compartilhamento ativo pode ser o que garante uma taxa menor num empréstimo ou um limite maior no cartão. O mais sensato é manter apenas as autorizações ligadas a serviços que você ainda usa e encerrar as antigas, como a de um app de finanças desinstalado há meses.
Recebi um link pedindo para renovar meu Open Finance. É seguro?
Desconfie. O consentimento é dado dentro do aplicativo oficial da instituição, com redirecionamento direto para o app do seu banco. Mensagens por SMS ou WhatsApp com links para confirmar dados são um padrão comum de golpe. Na dúvida, abra o aplicativo por conta própria, sem clicar no link. Bancos que adotam novas tecnologias de autenticação, como mostra a reportagem sobre bancos que adaptam pagamentos e segurança aos agentes de IA, nunca pedem senha por mensagem.
Quando o compartilhamento pode ser interrompido sem você pedir
Uma das mudanças é a possibilidade de suspender a troca de dados quando houver situação que represente risco à segurança das informações. Na prática, se uma empresa parceira apresentar falha grave ou indício de uso indevido, o fluxo pode ser cortado antes que o problema se espalhe.
Se isso acontecer com um serviço que você usa, o efeito imediato tende a ser a perda de alguma função, como a atualização automática do saldo de outra conta dentro do aplicativo. Nesse caso, o caminho é aguardar a comunicação da instituição e, depois da normalização, conferir se será preciso autorizar de novo.
Ainda falta definir pontos relevantes. O comunicado oficial não trouxe o prazo de adaptação das instituições e, segundo o Finsiders, também não esclareceu se a proposta de março que proibia repassar dados de movimentação financeira a empresas não reguladas entrou na versão final. A íntegra das mudanças foi detalhada pela Agência Brasil, e a leitura do texto completo pelo mercado deve indicar quando os novos pedidos de consentimento começam a aparecer nos aplicativos.